Se você é agricultor familiar e busca apoio para investir na sua produção, o Pronaf (Programa Nacional de Fortalecimento da Agricultura Familiar) é um dos principais caminhos para tornar seus projetos realidade. Esse programa foi criado para oferecer crédito com condições especiais, ajudando quem trabalha no campo a crescer, inovar e melhorar a renda da família.
Com taxas de juros mais baixas e prazos facilitados, o Pronaf é pensado para atender às necessidades de quem vive da agricultura familiar, seja para ampliar a produção, comprar equipamentos, cuidar da propriedade ou investir em práticas mais sustentáveis.
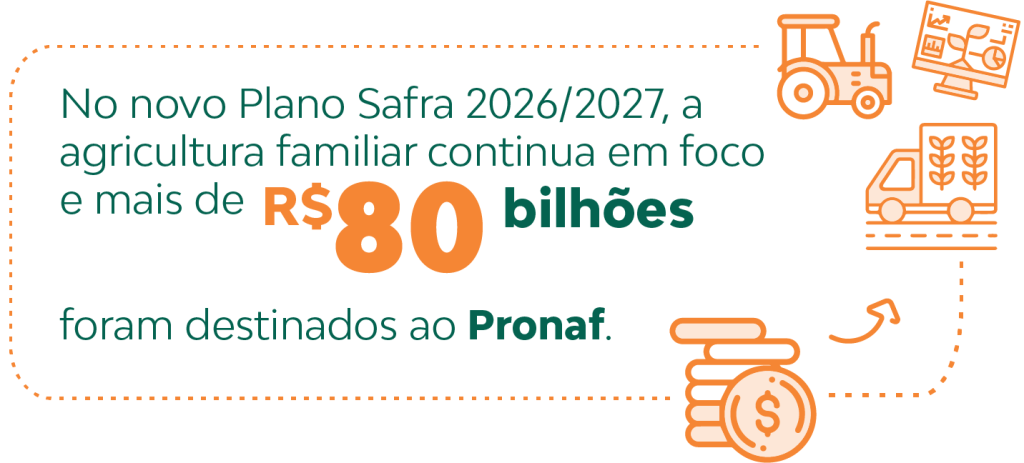
No Plano Safra da Agricultura Familiar 2026/2027, o Governo Federal anunciou um investimento recorde de R$ 97,3 bilhões para fortalecer a produção de alimentos. Deste montante, R$ 85,2 bilhões estão destinados diretamente às linhas de crédito do Pronaf. Esse volume é cerca de 9% maior que o da safra anterior e consolida o programa como principal ferramenta de financiamento para quem vive da agricultura familiar.
Neste artigo, explicamos de forma simples como o Pronaf funciona hoje, quem pode solicitar, quais são as linhas disponíveis e por que ele pode ser a ajuda que faltava para você dar o próximo passo na sua propriedade. Boa leitura!
Índice
O que é o Pronaf?
O Pronaf (Programa Nacional de Fortalecimento da Agricultura Familiar) é um programa do Governo Federal com o objetivo de prestar atendimento diferenciado aos pequenos agricultores — aqueles cuja produção é resultado de sua própria força de trabalho ou da mão de obra familiar.
O intuito é, portanto, fortalecer as atividades desenvolvidas pelo pequeno agricultor, também conhecido como agricultor familiar, integrando-o à cadeia do agronegócio por meio da modernização do sistema produtivo. Com isso, o produto fabricado por ele passa a contar com um valor agregado, o que, no final, também refletirá em um aumento da renda familiar.
Na prática, as famílias atendidas pelo Pronaf ajudam a desenvolver o interior do Brasil e ainda garantem alimento de qualidade na mesa da população.
Como o Pronaf surgiu?
O Pronaf é resultado de uma antiga demanda dos trabalhadores rurais, que pediam uma política agrícola específica para os pequenos produtores. Em 1994, o governo criou, então, o Programa de Valorização da Pequena Produção Rural (Provap).
No ano seguinte, essa proposta foi aprofundada, com definição de fonte de recursos, taxa de juros e foco no agricultor familiar. Surgiu, assim, o Pronaf.
Mas foi somente a partir de 1997 que o programa passou a se consolidar como instrumento efetivo de desenvolvimento no campo e de geração de emprego e renda. Isso porque, até então, as operações financeiras disponíveis se limitavam ao custeio e, nesse ano, passaram também a ser feitas para investimentos.
Leia mais
Crédito rural para iniciantes: tire suas dúvidas
Essa modalidade de empréstimo garante mais competitividade para quem está começando no setor agropecuário. Veja como funciona.
De lá para cá, o programa foi crescendo. Para se ter uma ideia, na virada dos anos 1990 para 2000, o Pronaf ainda era uma política em construção; ao longo das décadas seguintes, os recursos, o número de contratos e a diversidade de linhas de crédito aumentaram de forma contínua.
Nos últimos ciclos, o programa alcançou resultados históricos. Entre as safras 2023/2024 e 2025/2026, mais de R$ 225 bilhões foram destinados à agricultura familiar por meio do Plano Safra, com mais de 2 milhões de contratos firmados, ampliando o acesso ao crédito e fortalecendo a produção de alimentos em todas as regiões do país.
Como já mencionado, no Plano Safra 2026/2027, esse movimento se intensifica: o pacote de ações para a agricultura familiar soma R$ 97,3 bilhões, dos quais R$ 85,2 bilhões são crédito do Pronaf, com foco na produção de alimentos, na inclusão produtiva, na transição agroecológica e no fortalecimento de mulheres, jovens e povos do campo.
O que muda no Pronaf com o Plano Safra 2026/2027?
O Plano Safra da Agricultura Familiar 2026/2027 trouxe um conjunto de mudanças importantes para o Pronaf, combinando mais recursos, juros menores em várias linhas e ampliação de limites de crédito para diferentes públicos da agricultura familiar.
Nas taxas de juros, as principais novidades estão elencadas a seguir.
Produção de alimentos básicos
Linhas de financiamento da produção de alimentos da cesta básica (como arroz, feijão, mandioca, frutas, hortaliças, leite e ovos) tiveram redução de juros, com destaque para modalidades em que a taxa caiu de 3% para 2% ao ano, tornando mais barato o custeio da alimentação que abastece o mercado interno.
Produção orgânica e sociobiodiversidade
Para custeio de sistemas orgânicos, agroecológicos e produtos da sociobiodiversidade, a taxa de juros foi reduzida de 2% para 1% ao ano, estimulando fortemente a transição para modelos de produção sustentáveis e de baixo impacto ambiental.
Assentados, povos indígenas e comunidades quilombolas
As linhas voltadas a assentados da reforma agrária, povos indígenas e comunidades quilombolas passaram a contar com juros de 0,5% ao ano em determinadas operações, além de aumento de limite de crédito (de R$ 50 mil para R$ 55 mil) e ampliação de recursos para assistência técnica, com Ater subindo de R$ 2,5 mil para R$ 3 mil por família.
Pronaf Mulher
Linha direcionada a trabalhadoras do campo, o Pronaf Mulher conta com redução de juros em linhas de investimento, com taxas caindo de 3% para 2% ao ano e limites de crédito para máquinas e equipamentos chegando a valores maiores em relação à safra anterior, em especial para beneficiárias de menor renda.
Pronaf Jovem e Pronaf B
No público jovem e de baixa renda, os limites de custeio e investimento foram ampliados: no Pronaf B, o limite de custeio para mulheres passou de R$ 8 mil em linhas específicas, e o limite geral para jovens produtores foi elevado de R$ 8 mil para R$ 16 mil. Já no Pronaf Jovem, o teto de investimento subiu de R$ 35 mil para R$ 50 mil, com juros reduzidos de 3% para 2% ao ano.
Investimentos produtivos e cooperativas
Em investimentos produtivos, o CMN também reduziu juros e ampliou limites em linhas como Pronaf Mais Alimentos, Agroindústria e outras modalidades ligadas à modernização da produção, inclusive estendendo taxas de 3% ao ano para operações contratadas por cooperativas da agricultura familiar em projetos de melhoramento genético na bovinocultura.
Leia mais
Financiamento de trator usado pelo Pronaf: como funciona?
Saiba como fazer financiamento de trator usado pelo PRONAF! Veja regras da linha Mais Alimentos, taxas e o passo a passo.
Outras novidades do Pronaf 2026/2027
Habitação e qualidade de vida
Condições especiais de habitação para famílias de baixa renda (Pronaf B), com juros baixos, prazo longo e desconto para quem paga em dia.
Redução de juros em linhas de reforma e melhoria de moradia rural para faixas de renda maiores e ampliação dos limites de financiamento, permitindo investir mais na casa da família sem sair do Pronaf.
Máquinas, acessibilidade e modernização
Juros menores e limites ampliados para máquinas de menor porte e equipamentos adaptados dentro do Pronaf Mais Alimentos.
Juros reduzidos em investimentos em irrigação, cultivo protegido, armazenagem, resfriamento de leite, ordenha, aquicultura, pesca, conectividade no campo e equipamentos de acessibilidade, apoiando produtividade e condições de trabalho.
Manutenção de condições diferenciadas para tratores e implementos em valores mais altos, preservando apoio à mecanização das pequenas propriedades.
Agroecologia, bioeconomia e clima
Custeio agroecológico, orgânico e de produtos da sociobiodiversidade com juros ainda mais baixos, tornando a produção sustentável mais competitiva.
Pronaf Agroecologia com taxas menores e foco na transição para sistemas produtivos resilientes.
Pronaf Bioeconomia com limite ampliado para projetos de silvicultura e sistemas agroflorestais, integrando produção e conservação.
Programas e políticas complementares
Fortalecimento de iniciativas como Terra à Mesa – Garantia-Safra, voltadas à inclusão produtiva e adaptação climática de famílias do semiárido.
Avanços em políticas de governança e regularização da terra, que facilitam o acesso de agricultores familiares e comunidades tradicionais a crédito e demais políticas públicas.
Como funciona o Pronaf?
A profissionalização oferecida pelo Pronaf ocorre por meio de um financiamento destinado para atividades e serviços, sejam eles agropecuários ou não, desde que desenvolvidos em propriedade rural ou em áreas comunitárias próximas, com foco na geração de renda para a família agricultora.
No Plano Safra 2026/2027, o Pronaf mantém algumas das menores taxas de juros do crédito rural, que variam, conforme a linha e a finalidade, aproximadamente de 0,5% a 7,5% ao ano, com condições ainda mais favorecidas para produção de alimentos básicos, sociobiodiversidade, sistemas orgânicos e agroecológicos.
Os prazos de pagamento seguem adequados à realidade da agricultura familiar, variando conforme o tipo de atividade (custeio ou investimento) e podendo chegar a prazos longos em projetos estruturais, como aquisição de máquinas, construção de infraestrutura de armazenagem ou implantação de sistemas de irrigação.
Quais são as linhas de crédito do Pronaf?
O Pronaf tem diversas linhas de crédito voltadas à agricultura familiar, cada uma destinada a finalidades diferentes.
É importante destacar que, no Plano Safra 2026/2027, limites de financiamento e taxas de juros foram ampliados e ajustados em várias linhas, para facilitar investimentos em produção de alimentos, agroindústria, transição agroecológica, bioeconomia e inclusão de mulheres e jovens no crédito rural.
Em vez de fixar valores por linha, o ideal é consultar sempre as regras atualizadas de cada safra nas tabelas oficiais do Governo Federal, pois limites e juros podem ser reajustados a cada ciclo.
Na sequência, conheça algumas das principais linhas do Pronaf e a finalidade de cada uma:
Pronaf A e AC
Atende assentados da reforma agrária, do Programa Nacional de Crédito Fundiário e do Programa Cadastro de Terras e Regularização Fundiária, além de povos indígenas e comunidades quilombolas. Na safra 26/27, essa linha segue entre as mais importantes para reestruturação produtiva em projetos de reforma agrária.
Pronaf B
Oferece investimento e custeio para produtores rurais de menor renda, com foco na inclusão produtiva e na geração de renda em pequenas unidades familiares.
Pronaf Mais Alimentos
Financia investimentos voltados à estrutura da produção e ao aumento da produtividade e da rentabilidade da família, como máquinas, equipamentos, infraestrutura de armazenagem e irrigação. Os limites de crédito foram ampliados em diversas situações, permitindo projetos mais robustos para modernização da propriedade.
Pronaf Agroindústria
Apoia investimentos na formação de estoque, beneficiamento, conservação e comercialização da produção, além de atividades de turismo rural e agroindústria familiar. Na safra 26/27, houve ampliação de limites em algumas modalidades para estimular agregação de valor e comercialização organizada pelos agricultores familiares.
Pronaf Agroecologia
Destina-se ao financiamento de sistemas de produção orgânicos ou agroecológicos, incluindo investimentos e custos de implantação e manutenção. Linhas ligadas à agroecologia e à produção de alimentos saudáveis contam com juros reduzidos para incentivar a transição para sistemas sustentáveis.
Pronaf Bioeconomia
Financia tecnologias de energia renovável e práticas conservacionistas voltadas à recuperação de terras e melhoria da capacidade produtiva, como sistemas de energia limpa e recuperação de áreas degradadas.
Pronaf Industrialização
Custeia beneficiamento e industrialização da produção (embalagens, condimentos, insumos), formação de estoques e adiantamento de produtos para comercialização futura, além do apoio a cooperativas da agricultura familiar.
Pronaf Mulher
Financia projetos elaborados pela mulher agricultora, com condições específicas de limite e juros, reforçadas no Plano Safra 26/27 para ampliar o acesso das mulheres ao crédito e à aquisição de máquinas, equipamentos e melhorias na propriedade.
Pronaf Jovem
Financia propostas de crédito elaboradas por jovens agricultores que tenham entre 16 e 29 anos, apoiando sucessão rural e a permanência de jovens no campo com projetos produtivos.
Pronaf Custeio
Linha voltada ao financiamento das despesas normais da produção agrícola ou pecuária, como compra de insumos, sementes, ração e demais gastos de manutenção do ciclo produtivo.
Pronaf Conectividade
Linha especial para financiar implantação e melhoria da infraestrutura de internet e comunicação no meio rural, com limites voltados principalmente às famílias de menor renda e taxas subsidiadas para inclusão digital.
Pronaf Acessibilidade Rural
Direcionada a financiar reformas, adaptações na moradia e aquisição de equipamentos para melhorar as condições de mobilidade e acessibilidade de pessoas com deficiência no meio rural.
Pronaf Habitação
Linha de crédito destinada à construção ou reforma de moradias rurais, integrando melhoria das condições de vida ao fortalecimento das unidades produtivas familiares.
Leia mais
Pronaf para safrinha: como ele pode ajudar o produtor
Entenda o que é a safrinha e saiba como o Pronaf pode oferecer recursos para aumentar e modernizar sua produção.
Quem tem direito às linhas de crédito do Pronaf?
Quem participa do Pronaf é o agricultor ou agricultora familiar e outros grupos do campo que se enquadram na definição de agricultura familiar nas regras do Governo Federal. Em termos gerais, são famílias que têm a maior parte da renda e do trabalho voltados para atividades rurais, com área limitada e organização produtiva típica da agricultura familiar.
Podem ser beneficiários das linhas de crédito do Pronaf, entre outros perfis:
Agricultores familiares;
Pescadores artesanais (desde que autônomos);
Aquicultores que exploram área de até 2 hectares de lâmina d’água ou, então, um tanque-rede de até 500 metros cúbicos;
Maricultores;
Silvicultores que promovam o manejo sustentável de florestas nativas ou exóticas;
Extrativistas (exceto garimpeiros e faiscadores);
Quilombolas;
Indígenas;
Assentados da reforma agrária;
Beneficiários do Programa Nacional de Crédito Fundiário.
Critérios de enquadramento da agricultura familiar
No entanto, para acessar o crédito, não basta se identificar com um desses grupos: é preciso atender aos critérios de enquadramento da agricultura familiar, que incluem:
Residir na propriedade rural ou em local próximo: está exatamente nas normas.
Explorar a terra como proprietário, posseiro, arrendatário, parceiro, concessionário do PNRA ou outras formas semelhantes: também está correto.
Ter na agricultura familiar a base do trabalho: é o requisito de “trabalho familiar predominante”, previsto no MCR/CAF.
Ter ao menos 50% da renda familiar bruta vinda da atividade rural (agropecuária ou não): corresponde à exigência de que, no mínimo, metade da renda bruta familiar venha da exploração do estabelecimento rural.
Ter renda bruta familiar de até R$ 500 mil nos últimos 12 meses de produção: esse teto de renda bruta anual é o limite hoje utilizado para enquadramento na agricultura familiar via CAF.
Não dispor, a qualquer título, de área superior a quatro módulos fiscais.
Vale ressaltar que quem tem a posse ou o arrendamento de uma terra também pode solicitar as linhas de crédito do Pronaf, mesmo sem ser proprietário direto. Nesses casos, o contrato de posse ou arrendamento deve constar nos documentos utilizados para o enquadramento como agricultor familiar, como o CAF (antiga DAP), quando ainda estiver em uso na região.
Quais são as vantagens de fazer um financiamento do Pronaf?
Ao oferecer crédito ao agricultor familiar, o Pronaf contribui com a promoção de uma política de desenvolvimento econômico, social e ambiental do Brasil Rural. Mais do que liberar recursos, o programa apoia projetos que fortalecem a produção de alimentos, a inclusão produtiva e a permanência das famílias no campo com dignidade.
Dessa forma, o Pronaf consegue contribuir significativamente para garantir a soberania alimentar do país. Em outras palavras, não dependemos de outras nações para alimentar nossa população.
Então, quais lições podemos tirar disso tudo? O Pronaf tem algumas características que merecem destaque.
Compromisso com a solidariedade e com o interesse público, buscando agir sempre de maneira transparente e ética;
Gestão participativa e democrática;
Respeito e valorização dos agricultores familiares;
Busca pela redução das desigualdades sociais e regionais;
Valorização do Brasil Rural com toda a sua diversidade;
Outro ponto de destaque do Pronaf é a Assistência Técnica e Extensão Rural (Ater), que tem um papel importante no sucesso do crédito rural, na gestão das unidades familiares, na melhoria dos processos e, consequentemente, no aumento da renda.
O atendimento continuado colabora para identificar as reais necessidades e potencialidades de cada família, apoiar o uso correto e sustentável dos recursos naturais e fomentar a agroindústria familiar e o cooperativismo.
Por tudo isso, a Organização das Nações Unidas (ONU) já considerou o Pronaf um dos principais programas do mundo em favor da agricultura familiar.
Como fazer o financiamento do Pronaf?
Para acessar os recursos do Pronaf, primeiro você deve escolher a modalidade (custeio ou investimento). Em seguida, precisa se dirigir a uma instituição financeira que trabalhe com esse programa, como a Cresol.
Serão solicitados alguns documentos, como o cadastro da agricultura familiar (DAP ou CAF, conforme a realidade da sua região) e o Projeto Técnico, sobre os quais falaremos em seguida. Além deles, podem ser exigidos documentos complementares de acordo com o tipo de financiamento e com as normas de crédito rural. Entre os mais comuns estão:
Mapa de localização da propriedade financiada;
Licenciamento ambiental, caso haja necessidade;
Autorização para uso de água, caso haja necessidade;
Certificado de Cadastro de Imóvel Rural (CCIR) emitido pelo Incra;
Certidão Negativa de Débito junto ao INSS.
Outros documentos específicos podem ser solicitados, conforme a modalidade de crédito escolhida. Na dúvida, converse com a instituição financeira responsável.
Como usar o crédito do Pronaf?
Os recursos cedidos pelo Pronaf podem ter diversas finalidades, desde que contribuam com o desenvolvimento da produção e da propriedade rural como um todo. Nesse sentido, os agricultores familiares podem optar por investir:
Na compra de máquinas agrícolas, colheitadeiras, tratores e animais;
Na implantação de sistemas de irrigação e de armazenagem;
Na adequação e na correção do solo;
Na recuperação de pastagens;
Em projetos de melhoria genética;
Em tecnologia e modernização da estrutura de produção;
Outros produtores utilizam o recurso para financiamento de custeio das despesas básicas das atividades agrícolas e pecuárias. Isso inclui, por exemplo, a aquisição de insumos, a produção de mudas e sementes, a promoção de ração e vacinas para os animais e outros tratos culturais.
Resumindo, em qualquer um desses casos, o objetivo final deve ser sempre o desenvolvimento da propriedade rural como um todo.
Quais são as etapas do Projeto Técnico do Financiamento?
O produtor que se enquadra nos pré-requisitos do Pronaf deve avaliar o projeto que quer desenvolver. É preciso levar em consideração que as atividades a serem financiadas têm que se voltar sempre para o custeio da safra, o investimento em equipamentos, máquinas ou infraestrutura ou, ainda, para a atividade agroindustrial.
Reiterando: o objetivo final desse financiamento deve ser a geração de renda para os agricultores familiares.
Tomada a decisão de financiar, o produtor deve preencher a Declaração de Aptidão ao Pronaf (DAP). Ela é gratuita e pode ser obtida na Empresa de Assistência Técnica e Extensão Rural (Emater) ou no sindicato dos trabalhadores rurais.
Para dar continuidade ao processo, o agricultor deverá se dirigir à Assistência Técnica e Extensão Rural (Ater) de seu município para elaborar o Projeto Técnico de Financiamento. Porém, não se esqueça: a elaboração da proposta deve ser feita com a participação da família.
A Ater conta com equipes de assessores de crédito, que orientam as famílias na escolha de uma atividade que realmente gere renda e garanta a segurança alimentar. O técnico também avalia as formas de inserção nos mercados locais e regionais, inclusive no mercado institucional (produção de alimentos para a merenda de escolas públicas, por exemplo).
No caso de beneficiários do crédito fundiário ou da reforma agrária, o produtor deverá se dirigir à Unidade Técnica Estadual (UTE) ou ao Instituto Nacional de Colonização e Reforma Agrária (Incra).
Com o CPF regularizado, o agricultor deverá encaminhar todos esses documentos para o agente financeiro, que pode ser qualquer instituição financeira autorizada pelo Banco Central. E, então, é só esperar. Assim que o projeto for aprovado, o produtor rural terá acesso ao recurso solicitado e poderá dar início ao desenvolvimento do seu projeto.
Como solicitar a Declaração de Aptidão ao Pronaf (DAP)?
A Declaração de Aptidão ao Pronaf (DAP) e, progressivamente, o Cadastro Nacional da Agricultura Familiar (CAF) são os instrumentos que identificam as famílias agricultoras que podem acessar o crédito rural com condições do Pronaf e outras políticas públicas voltadas à agricultura familiar.
Ter esse cadastro ativo é um requisito essencial para quem deseja acessar as linhas de crédito do governo e uma série de programas complementares, como assistência técnica, seguro da produção e compras públicas de alimentos.
A entrega desse documento, portanto, é obrigatória para quem deseja ter acesso às linhas de crédito do governo, sendo um dos seus requisitos mais importantes.
Podem ser beneficiários da DAP os mesmos profissionais que são beneficiários do Pronaf. Ou seja:
Agricultores familiares;
Pescadores artesanais;
Aquicultores;
Maricultores;
Silvicultura;
Extrativistas;
Quilombolas;
Indígenas;
Assentados da reforma agrária;
Beneficiários do Programa Nacional de Crédito Fundiário.
Após a obtenção do documento, a DAP é válida por até dois anos, mas pode ser renovada sempre que necessário, sem impedimentos. Para emiti-la, é preciso apresentar alguns documentos, como RG e CPF do agricultor e seu cônjuge.
Todo o processo de emissão da DAP é gratuito e, como mencionado, pode ser obtido na Emater, em sindicatos de trabalhadores rurais ou em outras entidades de assistência técnica credenciadas pela Ater. Nos lugares onde o CAF já está em plena operação, a inscrição no cadastro segue lógica semelhante, por meio de órgãos habilitados.
No site do Ministério do Desenvolvimento Agrário e Agricultura Familiar, há uma plataforma para consultar a lista de instituições autorizadas a emitir DAP ou realizar o cadastro no CAF. Confira aqui.
Em geral, após a solicitação, a emissão da DAP ou do CAF leva alguns dias úteis, variando conforme a demanda e a estrutura de atendimento da região.
Sabia que a DAP tem outras finalidades?
O mais interessante é que a DAP — e, progressivamente, o CAF — não facilitam apenas o caminho para obter as linhas de crédito do Pronaf. Esses cadastros também são requisito para acessar diversas outras políticas públicas do Governo Federal voltadas à agricultura familiar. Veja só:
Assistência Técnica e Extensão Rural
Assistência Técnica e Extensão Rural (Ater).
Seguro da produção
Seguro da Agricultura Familiar (Seaf);
Garantia-Safra.
Comercialização da produção
Programa de Garantia de Preços Mínimos (PGPM);
Programa de Garantia de Preços da Agricultura Familiar (PGPAF);
Programa de Aquisição de Alimentos (PAA);
Programa Nacional de Alimentação Escolar (Pnae);
Programa Nacional de Proteção e Uso do Biodiesel (PNPB).
Direitos e benefícios sociais
Benefício Especial da Previdência Social;
Aposentadoria Rural (Funrural);
Auxílio Emergencial Financeiro;
Programa Minha Casa Minha Vida Rural;
Plano Brasil Sem Miséria – Rota da Inclusão Produtiva Rural;
Cotas em Escolas Profissionalizantes (Cefet);
Pronatec Campo.
É preciso apresentar garantias para obter financiamento do Pronaf?
O acesso às linhas de crédito do Pronaf está condicionado a algumas garantias. No entanto, elas não são padronizadas. Como podem se originar de um acordo feito entre o agricultor e o Governo Federal, elas se ajustam à realidade do produtor, à natureza do contrato e também ao prazo do crédito.
Por outro lado, algumas situações específicas exigem uma garantia maior. Tudo vai depender da classificação do produtor rural dentro do Pronaf e também do tipo de investimento que ele fará.
No mais, é permitido ao produtor receber apoio das cooperativas por meio de contratos coletivos. Nesse caso, deve-se manifestar essa vontade por escrito.
Perguntas frequentes sobre o Pronaf
O que é o Pronaf? Como ele surgiu?
O Pronaf foi criado em 1994 como resposta a uma demanda antiga dos trabalhadores rurais por uma política agrícola específica para os pequenos produtores.
Como funciona o Pronaf em termos de financiamento?
O Pronaf oferece financiamento com as menores taxas de juros do mercado e prazos razoáveis de pagamento.
Quais são as linhas de crédito oferecidas pelo Pronaf?
O Pronaf possui diversas linhas de crédito, como Pronaf Mais Alimentos, Pronaf Agroindústria, Pronaf Agroecologia, Pronaf Bioeconomia, Pronaf Mulher, Pronaf Jovem, Pronaf Custeio, Pronaf Acessibilidade Rural, Pronaf Habitação e Pronaf Conectividade, cada uma atendendo a finalidades específicas.
Quem tem direito às linhas de crédito do Pronaf?
O Pronaf beneficia pequenos produtores rurais, incluindo agricultores familiares, pescadores artesanais, aquicultores, silvicultores, extrativistas, quilombolas, indígenas, assentados da reforma agrária, e beneficiários do Programa Nacional de Crédito Fundiário.
Todas as culturas podem receber o crédito do Pronaf?
Não. Os agricultores que plantam e produzem fumo não podem receber financiamentos por meio do Pronaf. Isso ocorre por se tratar de um tipo de cultura que costuma firmar contratos de parceria ou integração diretamente com as indústrias fumageiras. Nesse sentido, os produtores de fumo só poderão ser beneficiados com os créditos do Pronaf se destinarem os valores obtidos a outras culturas que não sejam do fumo, como no caso da entressafra. A ideia do Pronaf, com isso, é incentivar a diversificação das atividades rurais que podem gerar renda para a família.
Quais são as vantagens de fazer um financiamento do Pronaf?
Além de contribuir para o desenvolvimento econômico, social e ambiental do Brasil Rural, o Pronaf promove a democratização da terra, inclusão produtiva, gestão fundiária, ampliação de renda e a soberania alimentar do país.
Como solicitar o financiamento do Pronaf?
Para acessar os recursos do Pronaf, o produtor deve escolher a modalidade (custeio ou investimento), dirigir-se a uma instituição financeira autorizada e apresentar documentos como a Declaração de Aptidão ao Pronaf (DAP) e Projeto Técnico do Financiamento.
Quais são as etapas do Projeto Técnico do Financiamento?
O produtor deve avaliar o projeto, preencher a DAP, elaborar o Projeto Técnico do Financiamento em parceria com a Assistência Técnica e Extensão Rural (Ater), e encaminhar os documentos ao agente financeiro para aprovação.
É necessário apresentar garantias para obter financiamento do Pronaf?
O acesso ao Pronaf exige algumas garantias, que variam conforme o acordo entre o agricultor e o Governo Federal, ajustando-se à natureza do contrato e ao prazo do crédito. O apoio das cooperativas pode ser uma opção.
Acesse o Pronaf com a Cresol e invista na sua produção
Como vimos, o Pronaf é uma importante ferramenta para o desenvolvimento da agricultura familiar no Brasil. Os produtores podem usar as diferentes linhas de financiamento para investir na atividade e alcançar resultados ainda melhores.
No processo de solicitação do crédito, é essencial contar com uma instituição financeira acessível, que garanta tranquilidade e segurança nas operações, como a Cresol.
Além de ser uma agente credenciada pelo Banco Central para a concessão do Pronaf, a cooperativa oferece outras soluções financeiras voltadas a empreendimentos rurais. Entre elas estão o Pronamp, o Proagro e uma linha completa de seguros agrícolas. Acesse a página cresol.com.br/agro e saiba mais!
Fique por dentro
Receba conteúdos sobre finanças e cooperativismo em seu email.